「お金には限りがある」が、日本を止めた? 1兆円の借金を抱えた会社で見た30年

「お金には限りがある」が、日本を止めた? 1兆円の借金を抱えた会社で見た30年
「減税の財源はどうするのか」の前に考えるべきこと
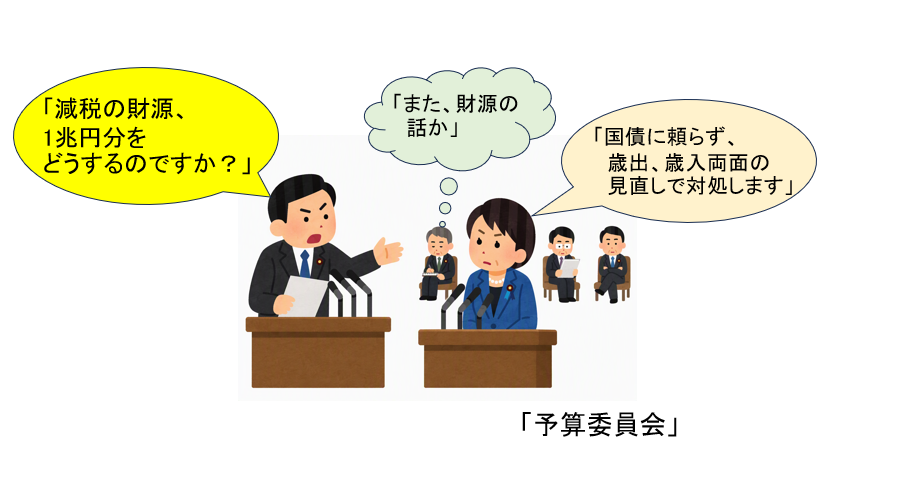
「食料品の消費税を8%から1%に引き下げる。その財源はどうするのか」
2026年10月20日、この減税法案が衆議院で審議入りしました。実施は2027年4月からの2年間に限られ、減収は2年間で約10兆円とされています。国会でもテレビでも、最大の論点は「財源」です。
首相はこの問いに、財源は、市場の信認を得られるよう赤字国債に頼らず、租税特別措置や補助金の見直しなど、歳出と歳入の両面の見直しで確保する、と説明しました。
ここで注目したいのは、「必要なら国債を発行して賄う」とは言わなかったことです。真意は分かりませんが、国債の発行には「市場の信任を失う」というリスクがあり、うかつには言えない事情があるのだと思います。
同様な議論は、防衛費の増額が議論された2022年から2023年にもありました。結論は、増額分の財源として防衛特別所得税を創設するというものでした。
減税でも防衛でも、議論の出発点は同じです。それは、
「お金には限りがある。使う前に、どこかから集めてこなければならない」
という感覚です。これは、一般市民の家計と、まったく同じ感覚です。しかし、国の話になっても、本当にそうなのでしょうか。
金融関係者やマスコミの心配する「市場の信任」も、突き詰めれば、投資家の心理に支えられています。「国債が増え続ければ、いつか返せなくなる」「財政が破綻するかもしれない」という見方です。これは、国のお金にも限りがある、という感覚と重なっています。
もちろん、インフレや金利の上昇といった現実のリスクもあります。ただ、その心理が強すぎるために、必要な支出まで控えてきた面はないでしょうか。
かつて世界第2位だった日本の名目GDPは、現在は第4位です。IMFの2026年10月の世界経済見通しでは、2027年にインドと英国に抜かれ、第6位になると予測されています。(円安によるドル換算額の減少の影響も大きいのですが、成長の鈍化も無視できませんが。)
日本経済の長年にわたる低迷の原因について、一般的には、バブル崩壊と不良債権処理の遅れ、人口減、デジタル化・イノベーションの遅れ、デフレと「デフレマインド」の定着、賃金の伸び悩みと非正規雇用増などが、挙げられています。
私は、「デフレマインド」の根っこは、「お金には限りがある」といった心理があるのではないか、と思うようになりました。
「お金には限りがある」という基本的な心理は、日本の企業活動にも大きな影響を与えているように思います。
私は会社員として長年過ごし、管理職や役員を経験しました。1980年代から90年代の日本企業の現場で、「借金をして投資する」時代と、「借金を恐れて投資をやめる」時代の両方を見てきました。その体験を振り返ると、日本経済停滞の原因の一つが、「お金には限りがある」との考え方ではなかったかと思います。
この記事では、日本経済の停滞について次の順で考えてみます。
1)「お金には限りがある」という考え方は、どこから来ているのか
2)「財源確保」に目を奪われ、実質の支出が増えない国の予算
3)日本はなぜ投資を止めたのか(私の会社での体験から)
「お金には限りがある」という思い込み
日本円は、金貨ではない
私たちは、日本円が国家の信用によって成り立っていることを、頭では理解しています。1万円札は、ただの紙です。金や銀と交換できるわけではありません。多くの人が受け取るから、そして税金を円で納めることになっているから、価値が認められているのです。
ところが、財政の話になると、話し方が変わります。
「使う前に財源を確保しなければならない」
「無い袖は振れない」
「国の借金が増えている」
まるで、金貨や銀貨を貯めてから使う時代の話をしているかのようです。貨幣は国家の信用で成り立っていると知りながら、話し方は「貨幣は限りある財」という前提のままになっているのです。
二つの貨幣の見方
経済学には、貨幣について二つの見方があります。「商品貨幣論」と「信用貨幣論」です。
1)商品貨幣論は、貨幣を金や銀のような、それ自体に価値のある有限の財と見ます。金は掘り出せる量に限りがありますから、使うには先に手に入れておく必要があります。
2)信用貨幣論は、貨幣を信用の記録と見ます。誰かの債務を、誰かが債権として持つ。その関係が貨幣になる、という考え方です。
銀行のお金は、どこから来るのか
身近な例で考えてみましょう。
あなたが銀行で3,000万円の住宅ローンを組んだとします。このとき銀行は、どこかに眠っていた3,000万円を、あなたの口座に移したのでしょうか。
そうではありません。銀行はあなたの口座に「3,000万円」と記録しました。その瞬間に、あなたの預金が新しく生まれたのです。預金を集めてから貸すのではなく、貸すことで預金が生まれる。これは「信用創造」と呼ばれ、現代の銀行の基本的な仕組みです。
貨幣は、有限の財ではありません。信用によって生まれる記録です。
国債は、誰かの資産
国についても同じことが言えます。政府が国債を発行すれば、それは政府の負債です。しかし同時に、国債を持つ銀行や保険会社、年金基金にとっては資産です。誰かの負債は、必ず誰かの資産になります。
もちろん、家計と政府は違います。家計は自分でお金を発行できませんが、政府は円を発行できる立場にあります。この違いを無視して、国の財政を家計簿と同じように語ることには、慎重であるべきです。
ただし、国債を発行すれば、お金を無限に使えるわけではありません。貨幣が足りなくなることはなくても、足りなくなるものがあります。食料、エネルギー、人手、そして生産設備です。需要に対して供給が追いつかなければ、物価が上がります。国債を乱発して、ハイパーインフレを起こした例は、歴史上いくつもあります。
政府が国債の信認を失えば、金利や為替にも影響が出ます。首相が説明で挙げた「市場の信認」とは、結局のところ、国と円に対する信用の問題です。そして、国の信用を最終的に支えているのは、その国が何を生み出せるか、つまり供給力です。市場の信認は、心理であると同時に、その国の供給力という裏付けを持っています。だからこそ、市場心理だけを恐れて支出を控えるのではなく、供給力を育てる支出を考えるべきなのです。
そうであれば、問われるべきは、「財源をどう集めるか」だけではないはずです。「そのお金で、何を生み出せるのか」ではないでしょうか。
次の章では、いま日本で本当に足りないものは何かを、具体的な事例から考えてみます。
「財源確保」に目を奪われ、実質の支出が増えない国の予算
国が支出を増やせば景気がよくなる、減税も経済を活性化する、というのは、「積極財政」を唱える人たちの基本的な考え方です。(ただし、後でのべますが、供給力に余裕があれば、という条件つきです。)
ところが、景気対策として、公共投資を増やしたり、減税したりしようとすると、「財源がない」という問題がクローズアップされます。例えば、
「財源がなくて、公共投資や減税をすれば、福祉が後退しますよ」
といった意見がでます。
この手の議論は、冒頭に例として挙げた、今回の食料品の消費税減税案や防衛費増強に伴う防衛特別所得税創設案でも行われました。
また、日本の公共投資予算は、1990年代中頃に13兆円前後(補正予算を含む)あったものが、2000年頃から7兆円円前後と実に半分程度まで抑えられてきました。(出典:令和8年版国土交通白書)
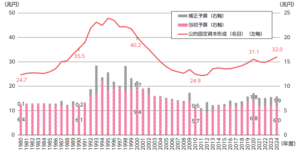
公的固定資本形成*(名目)と日本の公共事業関係費の推移
(出典:令和8年版国土交通白書)
*公的資本形成:一般政府及び公的企業による公的固定資本ストックの増加に対する投資。①公的住宅の建設への投資、②公的企業の活動上使用する機械設備や建物への投資、③一般政府(国、地方公共団体)が行う公共工事や施設の建設等への投資が含まれる。
「供給力確保」という視点
では、今の日本において、政府が国債などで財源を確保して、予算をつければ、経済活動が活性化するのでしょうか。例えば、公共事業費を増やせば、そのぶん道路や橋ができるのでしょうか。
実際には、そうとは限りません。予算が付いても、工事を請け負う人が見つからず、入札が成立しない「不調」が各地で起きています。自治体の資料でも、不調の原因として、建設業界の人手不足や民間工事の好調が挙げられています。
国土交通省の2027年度予算の概算要求では、公共事業関係費は約7兆6,761億円と、前年度比で約45%の増加になりました。ところが、厚生労働省の資料(建設業従事者に向けたポータルサイト)によれば、建設業従事者は、1997年の680万人をピークとして、2025年には478万人と30%も減少しています。予算がついても、実行する人がいないことが懸念されます。
過去30年、「財源がない」を理由に、公共事業を絞ってきました。仕事が減った建設業では、就業者が減り、高齢化が進みました。支出を抑えることは、将来の供給力を削ることでもあったのです。
供給力確保にむけての施策
冒頭に挙げた食料品に対する消費税の減税の目的は、価格が下がることによる消費者支援です。もちろん、減税で一定の価格下落は期待できます。しかし、もともと食料品は価格変動の大きい代表的な品目です。災害や異常気象による収穫量の変動、肥料価格、エネルギーコスト、物流費、為替による輸入価格の変動、農業従事者の高齢化、農地の分散化などが複雑に絡みあっています。単純に食料品の価格が下がるかどうかは、分かりません。
価格を下げるには、肥料の調達先の分散や農地の集約などの長期的な投資が必要です。
一時的な減税は、家計を助けますが、供給力を増やすわけではないのです。
また、インフラ整備のための公共投資をしても、これに応える建設業の供給力が必要です。一時的な発注では、建設業者は供給力増強の投資をしません。
食料関係の投資も公共投資も、長期的に安定した発注があってこそ、農家や企業が動き、投資や雇用を増やします。財政支出を起点として、「供給力」への投資が、経済発展には不可欠です。
必要なのは、「財源確保法」だけでなく、「供給力確保法」という発想ではないでしょうか。
企業が金を貯めても経済は伸びない
実体験から見える日本経済が停滞している原因
では、その供給力は、誰がつくるのでしょうか。
道路や橋は国が、工場や設備は企業が、そして人材は学校と家庭が、それぞれつくります。なかでも、民間企業の設備投資は、供給力の中心です。
私が会社員として見てきた日本企業の姿は、まさに、この投資の変化そのものでした。
日本では今でも、無借金経営が賞賛されます。キーエンス、任天堂、ファナック、東京エレクトロンなど、財務体質の強い企業はしばしば経営の模範として紹介されます。
個人においても、自動車ローンや住宅ローンに対して否定的な考え方が少なくありません。
借金そのものを悪だと考える文化が根強く残っています。
しかし、私が社会人として仕事を始めた1980年代から、バブル期の終わる1990年代半ばにかけての日本は、今とはかなり違う風景でした。
当時の日本経済は好調な状態にありました。しかし、経済学者やシンクタンクは、日本企業の自己資本比率の低さ(日本の平均が20%前後)や収益率の低さを問題視していました。盛んに
「自己資本比率の低さは、倒産のリスクがある」
と警告していました。しかし、日本企業は積極的に借入を行い、設備投資を拡大していました。(自己資本率出典:内閣府「令和7年度 年次経済財政報告」 より)
私が所属していた会社も例外ではありませんでした。上場企業として公開している資料では、自己資本比率はわずか7%程度で、有利子負債は1兆円を突破していました。役員や経理担当者はその数字を見て頭を抱えていましたが、社内では映画「2001年宇宙の旅」になぞらえて、「2001年1兆円借金の旅」と冗談を言っていました。
それでも利益は確保できていましたし、
「当社が支払う利息が銀行を食べさせている」
という言葉さえありました。
しかし、バブル崩壊以降、企業の考え方は大きく変わりました。
私のいた会社では、
「投資は減価償却費の範囲内」
という暗黙のルールが生まれました。
減価償却費とは、設備が古くなって価値が下がった分を、費用として計上するものです。その範囲内でしか投資しないということは、古くなった設備を同じ規模で入れ替えるだけで、新しい能力は増やさない、ということです。
守りとしては合理的ですが、これでは会社は大きくなりません。
その結果、日本企業全体も自己資本比率を高め、内部留保を積み上げる方向へ進みました。現在では日本の製造業の自己資本比率は50%以上に達しています。利益は投資や賃金ではなく、内部留保へ向かう傾向が強くなりました。
もう一つ投資とイノベーションに関する事例を紹介します。私の所属していた会社は、多角化の一環として半導体製造事業に参入していました。半導体産業は、巨額の設備投資を次々に必要とします。私の会社の半導体事業は、初期投資が500億円でした。2000年には、線幅250ナノメートルから180ナノメートルへの世代交代に投資しました。その後も、3、4年周期で130ナノメートル、90ナノメートルと世代が進むたびに、新たな投資が必要になり、その金額は1,000億円を優に超えるようになりました。
従来型の経営では、「初期投資が最も大きく、資金回収が終わってから次の投資をする」、あるいは「次の設備投資のために引当金を積む」ことが、常識でした。「お金をためてから使う」という経営陣の頭では、半導体事業は危険極まりないものでした。実際、半導体価格は、激しく上下して不安を煽っていました。銀行も、バブル期のトラウマが残っているのか、融資に前向きではありませんでした。経営陣は、「半導体産業は、従来型の産業と違い追加投資が大きい」と覚悟して、次々と追加投資を続けていました。しかし、あまりの投資金額に45ナノメートルまでであきらめ、結局半導体事業を手放しました。研究開発は、数世代先の20ナノメートル以下まで進んでいたと、後に関係者から聞きました。技術はあったのに、量産に向けた投資ができなかったのです。(ちなみに、現在の最先端は2ナノメートルです。)
一方、現在米国では、AI企業が、資金調達の手法を工夫しながら、巨額の投資を続けています。大きなリスクもありますが、投資が成長の糧になっていることは確かです。
今振り返ると、この2つの事例は、日本経済の縮図だったようにも思えます。
バブル期までは、1兆円の借金をしていても投資した会社が、半導体事業では借金を恐れて投資できなかったのです。
借金を恐れ、投資を抑制し、その結果として成長機会を失う。その繰り返しが、日本経済の長期停滞の大きな一因だったと、私は考えています。
企業が投資を控えれば、国内に新しい設備や仕事が生まれません。そのうえ、国までもが「財源がない」と言って支出を絞れば、経済全体が縮んでいきます。
企業と国、どちらも「お金を使うこと」を恐れてきた。それが、私が現場で感じてきたこの30年です。
広告
まとめ
今の日本では、「お金には、限りがある」「まずお金を集めなければ使えない」という考え方が、常識化しています。
私は、この発想を、長い間人類が信じていた天動説に似ていると思います。天動説は、当時の観測では、決して愚かな考えではありませんでした。金貨が使われていた時代の「お金は集めてから使う」も、同じです。ただ、時代が変わっても、考え方だけが残ってはいないでしょうか。
この「お金には限りがある」という発想は、国の実質的な支出(国債費を除く歳出)と、企業の投資を抑え込んできました。これが、日本の30年の停滞の原因の一つであると、私は考えています。まとめると以下のようになります。
1)貨幣は国家の信用で成り立っているのに、語り方だけが「限りある財」のまま。
2)国は、「財源がない」として、実質的な支出を抑えてきました。その結果、供給力も細り、今は、お金をつけても作る人が足りない。
3)企業も、借金を恐れて投資を抑えてきました。その結果、成長の機会を、自ら手放してきた。
財源の議論が、不要になるわけではありません。冒頭の10兆円の財源をどう集めるかは、大切な議論です。ただ、それと同じくらい、「そのお金で、何を生み出すのか」「食料を、どう増やしていくのか」を、議論してほしいと思います。ただ、議論の軸足を、「どこから集めるか」から、「何を生み出すか」へ移すべきだと、私は思います。
国も企業も、「お金がないから」とあきらめる前に、「何をつくりたいのか」から考える。あなたの働く会社、そしてあなたの暮らす地域は、未来への投資ができているでしょうか。
参考記事:誤解の多いMMT理論(現代通貨理論)の本質は、「貨幣とは借用書」と理解すること